

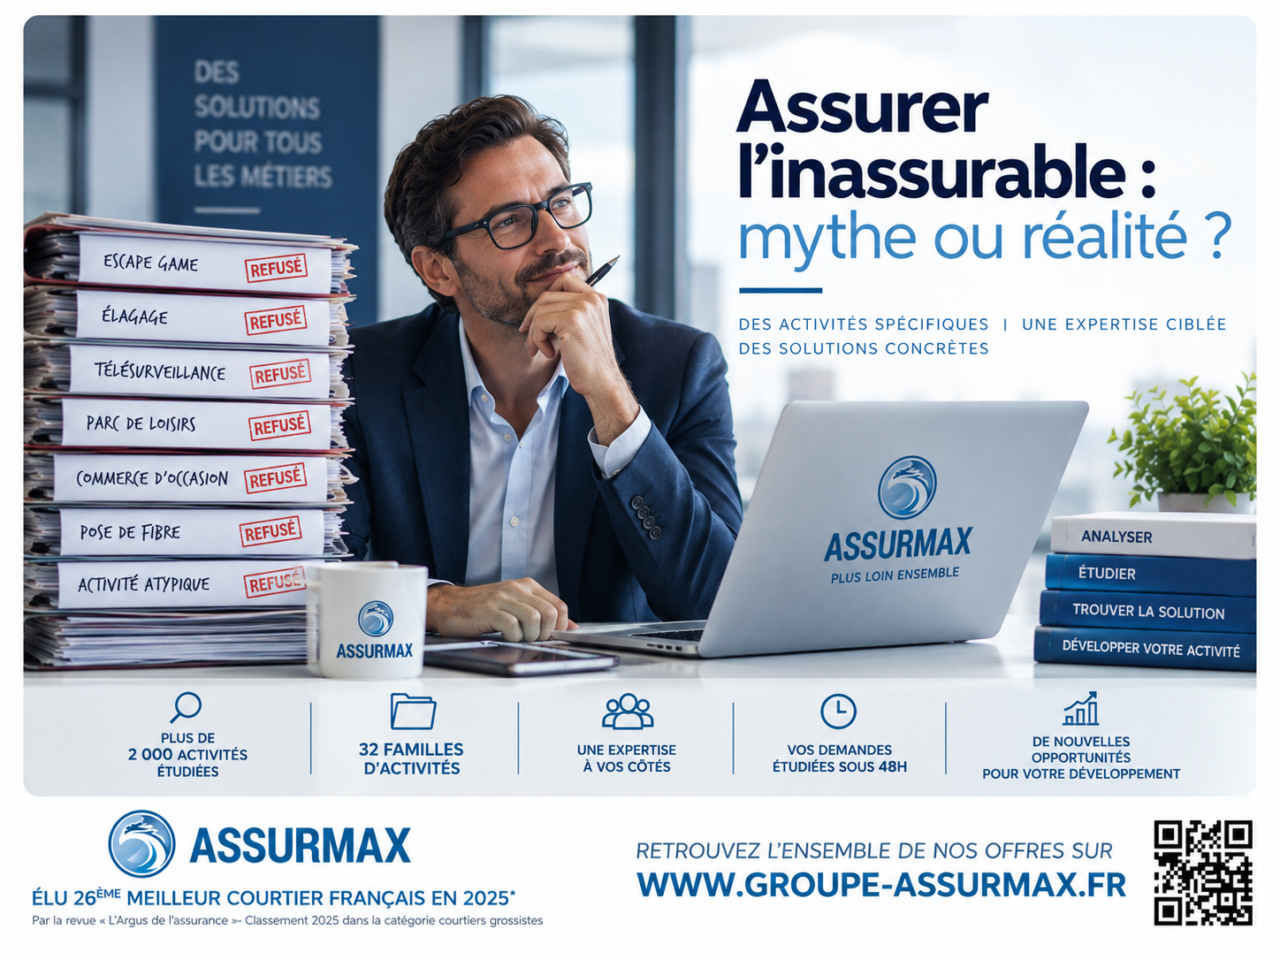
« Désolé, nous ne pouvons pas assurer cette activité. »
Pour un courtier ou un agent général, cette réponse n’a rien d’exceptionnel. Certaines activités sortent des standards, certains risques entrent difficilement dans les grilles habituelles et certains dossiers semblent, au premier regard, presque impossibles à placer.
Mais un risque difficile à assurer est-il réellement inassurable ?
Pas nécessairement. Entre un risque impossible à couvrir et un risque qui nécessite simplement une expertise, un marché ou une approche différents, la frontière est parfois beaucoup plus mince qu’on ne l’imagine.
L’« inassurable » dépend souvent du marché interrogé
Un refus ne signifie pas nécessairement qu’aucune solution n’existe. Il signifie avant tout qu’un assureur donné, à un instant donné et selon sa propre politique de souscription, ne souhaite pas porter ce risque.
Chaque compagnie définit ses appétits, ses exclusions, ses limites et ses conditions d’acceptation. Une activité considérée comme trop spécifique par un acteur peut parfaitement entrer dans le périmètre de souscription d’un autre.
C’est précisément ce qui rend le marché de l’assurance professionnelle aussi complexe : il n’existe pas une lecture unique du risque.
Des milliers d’activités ne rentrent pas parfaitement dans les cases
L’économie évolue et les métiers avec elle. De nombreuses entreprises exercent aujourd’hui des activités très spécialisées, parfois nouvelles, ou combinent plusieurs savoir-faire.
Gardiennage, installation d’alarmes, télésurveillance, escape games, parcs de loisirs, élagage, pose de fibre optique, menuiserie métallique, commerce de biens d’occasion, design… Derrière chacune de ces activités se trouvent des expositions au risque très différentes.
Lorsqu’un métier sort des standards, la première difficulté consiste donc à le comprendre précisément avant même de chercher à l’assurer.
Consultez notre référentiel et vous saurez en moins de 10 secondes si l’activité demandée est éligible à nos solutions https://www.groupe-assurmax.fr/eligibilite2/
Tout commence par une bonne qualification du risque
Deux entreprises affichant le même code d’activité peuvent présenter des profils radicalement différents. Leur chiffre d’affaires, leur expérience, les prestations réellement réalisées, leurs clients, leurs méthodes de travail ou encore leurs antécédents peuvent modifier considérablement l’analyse.
C’est pourquoi une souscription efficace ne consiste pas simplement à rechercher un tarif. Elle commence par une question beaucoup plus importante : quel est exactement le risque que nous devons assurer ?
Un dossier correctement qualifié permet d’éviter les incompréhensions, d’identifier les points sensibles et surtout de rechercher une solution auprès du marché réellement adapté.
Le rôle du grossiste prend alors tout son sens
Face à un dossier qui sort des standards, multiplier les demandes auprès de différents assureurs peut rapidement devenir chronophage pour un cabinet.
Le courtier grossiste apporte une autre approche. Sa connaissance des marchés, son expertise technique et ses relations avec ses partenaires assureurs lui permettent d’identifier plus rapidement les solutions susceptibles de correspondre au risque présenté.
Son rôle ne consiste donc pas à rendre assurable ce qui ne l’est pas. Il consiste à éviter de considérer trop rapidement comme inassurable un risque qui nécessite simplement une expertise différente.
Pour l’agent général ou le courtier, cette capacité représente un véritable avantage. Elle lui permet d’élargir son champ d’intervention sans devoir développer en interne une expertise sur chaque activité rencontrée.
Un refus peut cacher une opportunité commerciale
Lorsqu’un professionnel sollicite son courtier pour une activité spécifique, il lui confie avant tout un problème à résoudre.
Pouvoir lui apporter une réponse là où d’autres interlocuteurs ont échoué renforce considérablement la valeur du conseil. Et cette première solution peut ouvrir la voie à une relation beaucoup plus large : multirisque professionnelle, flotte automobile, protection juridique, prévoyance ou autres besoins du dirigeant et de son entreprise.
Un dossier atypique n’est donc pas seulement une difficulté technique. Il peut devenir une véritable porte d’entrée commerciale.
Plus de 2 000 activités réparties dans 32 familles chez Assurmax
Cette diversité des besoins professionnels est précisément au cœur de l’approche Assurmax.
Avec plus de 2 000 activités réparties au sein de 32 familles, nous permettons à nos partenaires d’explorer des solutions sur un périmètre particulièrement large, des métiers traditionnels aux activités beaucoup plus spécifiques.
L’objectif n’est évidemment pas de promettre qu’un accord sera possible pour chaque risque. Ce serait contraire à la réalité de la souscription.
Notre ambition est différente : faire en sorte qu’un dossier mérite d’être étudié avant d’être considéré comme impossible à assurer.
Alors, l’inassurable existe-t-il vraiment ?
Oui. Certains risques ne trouveront pas de solution en raison de leur nature, de leurs caractéristiques ou de leurs antécédents.
Mais beaucoup de dossiers qualifiés trop rapidement d’« inassurables » sont surtout des dossiers qui n’ont pas encore rencontré le bon marché, la bonne expertise ou le bon interlocuteur.
Pour un courtier ou un agent général, la différence est considérable.
Si l’activité ne fait pas encore partie de notre référentiel, n’hésitez pas à nous faire la demande d’ajout. Votre demande sera étudiée sous 48H et si accord vous retrouverez l’activité dans notre référentiel, et vous serez averti immédiatement de la faisabilité ou non.
Alors, avant de renoncer à votre prochain dossier atypique, ayez le réflexe Assurmax.
Il pourrait être beaucoup moins inassurable que vous ne le pensez.
 C'est nous les cookies !